Domain seite-registrieren.de kaufen?
Wir ziehen mit dem Projekt
seite-registrieren.de um.
Sind Sie am Kauf der Domain
seite-registrieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seite-registrieren.de kaufen?
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Elektor Green MitgliedschaftElektronik lernen, entwickeln und verstehen – mit Elektor Projekte, Fachwissen, Archiv-Zugriff und exklusive Rabatte – alles in einer Mitgliedschaft Möchten Sie Elektronik lernen, eigene Schaltungen entwickeln und moderne Technologien besser verstehen? Das Elektor Magazin gehört seit 65 Jahren zu den führenden Informationsquellen für Elektronikingenieure, Entwickler, Start-ups und Unternehmen. Mit einer Elektor Green Mitgliedschaft sichern Sie sich: ✅ Jährlich 8 Ausgaben der internationalen Elektronik-Fachzeitschrift Elektor (PDF) ✅ Zugang zum Elektor-Archiv mit 65 Jahren Elektronik-Know-how ✅ Selbstbauprojekte, getestete Schaltungen, In-depth-Reviews und Tutorials ✅ Exklusive Mitgliederrabatte auf Elektor.de Warum Elektor? Seit 65 Jahren steht Elektor für fundiertes Elektronik-Wissen, praxisnahe Projekte und innovative Technologien. Von Mikrocontrollern und Embedded Systems über Raspberry Pi, Arduino und ESP32 bis hin zu IoT, KI, Messtechnik, Audio, HF und Robotik deckt Elektor die wichtigsten Plattformen und Anwendungsfelder moderner Elektronik ab. Egal, ob Sie Einsteiger, Maker oder Profi sind – mit Elektor bringen Sie Ihre Fähigkeiten auf das nächste Level. Für wen ist die Mitgliedschaft? Einsteiger – Starten Sie mit verständlichen Grundlagen und ersten Projekten in die Welt der Elektronik Maker – Entdecken Sie neue Projekte, Ideen und Inspiration für Ihre eigenen Entwicklungen Profis & Ingenieure – Bleiben Sie auf dem neuesten Stand moderner Technologien und vertiefen Sie Ihr Fachwissen Ihre Vorteile auf einen Blick Magazin (Digital) – Erhalten Sie jede Ausgabe digital direkt in Ihr Postfach 65 Jahre Elektronik-Wissen – Greifen Sie jederzeit auf das umfangreiche Elektor-Archiv zu Praxis & Projekte – Setzen Sie eigene Ideen um, mit Anleitungen, Schaltungen und Tutorials Exklusive Rabatte – Sparen Sie bei jedem Einkauf auf Elektor.de Jetzt alle Elektor-Vorteile freischalten! Free Mitgliedschaft Green Mitgliedschaft ❌ 8× Elektor (Digitalausgabe) als PDF ✅ 8× Elektor (Digitalausgabe) als PDF ❌ 12 Monate Zugriff auf das gesamte Elektor-Archiv ✅ 12 Monate Zugriff auf das gesamte Elektor-Archiv ❌ Zugriff auf über 5.000 Gerber-Dateien ✅ Zugriff auf über 5.000 Gerber-Dateien ❌ 10% Mitgliederrabatt auf Elektor.de ✅ 10% Mitgliederrabatt auf Elektor.de ✅ Elektor jeden Freitagmorgen wöchentlich lesen ✅ Elektor jeden Freitagmorgen wöchentlich lesen i️ Lesen Sie Elektor lieber gedruckt? Hier erfahren Sie alles über die Elektor Gold-Mitgliedschaft (Print). Wählen Sie die Laufzeit: 12 Monate, 24 Monate169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
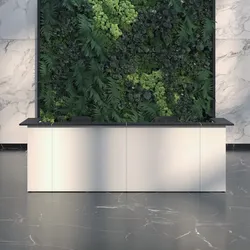
Empfangstheke Büromöbel BG-Linea Anmeldung ThekeAnmeldung Theke BG-Linea, Empfangstheke Büromöbel Moderne Empfangstheke mit dekorativen Einsätzen aus Plexiglas. Diese Theke ist in verschiedenen Farben erhältlich und bietet Ihnen die Möglichkeit, den Empfangsbereich individuell zu gestalten. Die Theke verfügt über einen integrierten Schreibtisch mit zwei Arbeitsplätzen. Standardausstattung: + Tischplatte und Oberplatte aus Melamin. + Front mit Dekoreinsätzen aus Plexiglas. + Zwei Kabeldurchführungen. + 10 Jahre Garantie des Herstellers. Maße in cm: Höhe: ca. 112,5 Breite: ca. 347,0 Tiefe: ca. 93,5 Lieferung: Empfangstheke Büromöbel BG-Linea Anmeldung Theke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Aufbauanleitung: Empfangstheke Büromöbel BG-Linea Hochwertiges Produkt, hergestellt in der EU.1663,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
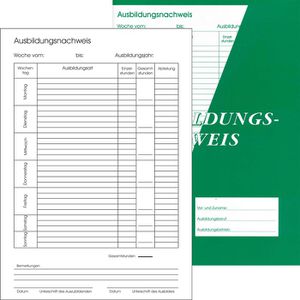
Ausbildungsnachweis A4 für täglichen EintragBerichtsheft zur täglichen Dokumentation von Ausbildungsinhalten Ausbildungszeit Montag - Sonntag auf je einer Seite Ausreichend für ein Jahr Geeignet für alle IHK-Ausbildungen Merkmale: Eintrag: täglich Ausführung: Heft geeignet für: kaufmännische Berufe, handwerkliche Berufe, gewerbliche Berufe weitere Produktinformationen: Format: A4 hoch Blattanzahl: 28 Blatt Made in Germany4,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Elektor Green MitgliedschaftElektronik lernen, entwickeln und verstehen – mit Elektor Projekte, Fachwissen, Archiv-Zugriff und exklusive Rabatte – alles in einer Mitgliedschaft Möchten Sie Elektronik lernen, eigene Schaltungen entwickeln und moderne Technologien besser verstehen? Das Elektor Magazin gehört seit 65 Jahren zu den führenden Informationsquellen für Elektronikingenieure, Entwickler, Start-ups und Unternehmen. Mit einer Elektor Green Mitgliedschaft sichern Sie sich: ✅ Jährlich 8 Ausgaben der internationalen Elektronik-Fachzeitschrift Elektor (PDF) ✅ Zugang zum Elektor-Archiv mit 65 Jahren Elektronik-Know-how ✅ Selbstbauprojekte, getestete Schaltungen, In-depth-Reviews und Tutorials ✅ Exklusive Mitgliederrabatte auf Elektor.de Warum Elektor? Seit 65 Jahren steht Elektor für fundiertes Elektronik-Wissen, praxisnahe Projekte und innovative Technologien. Von Mikrocontrollern und Embedded Systems über Raspberry Pi, Arduino und ESP32 bis hin zu IoT, KI, Messtechnik, Audio, HF und Robotik deckt Elektor die wichtigsten Plattformen und Anwendungsfelder moderner Elektronik ab. Egal, ob Sie Einsteiger, Maker oder Profi sind – mit Elektor bringen Sie Ihre Fähigkeiten auf das nächste Level. Für wen ist die Mitgliedschaft? Einsteiger – Starten Sie mit verständlichen Grundlagen und ersten Projekten in die Welt der Elektronik Maker – Entdecken Sie neue Projekte, Ideen und Inspiration für Ihre eigenen Entwicklungen Profis & Ingenieure – Bleiben Sie auf dem neuesten Stand moderner Technologien und vertiefen Sie Ihr Fachwissen Ihre Vorteile auf einen Blick Magazin (Digital) – Erhalten Sie jede Ausgabe digital direkt in Ihr Postfach 65 Jahre Elektronik-Wissen – Greifen Sie jederzeit auf das umfangreiche Elektor-Archiv zu Praxis & Projekte – Setzen Sie eigene Ideen um, mit Anleitungen, Schaltungen und Tutorials Exklusive Rabatte – Sparen Sie bei jedem Einkauf auf Elektor.de Jetzt alle Elektor-Vorteile freischalten! Free Mitgliedschaft Green Mitgliedschaft ❌ 8× Elektor (Digitalausgabe) als PDF ✅ 8× Elektor (Digitalausgabe) als PDF ❌ 12 Monate Zugriff auf das gesamte Elektor-Archiv ✅ 12 Monate Zugriff auf das gesamte Elektor-Archiv ❌ Zugriff auf über 5.000 Gerber-Dateien ✅ Zugriff auf über 5.000 Gerber-Dateien ❌ 10% Mitgliederrabatt auf Elektor.de ✅ 10% Mitgliederrabatt auf Elektor.de ✅ Elektor jeden Freitagmorgen wöchentlich lesen ✅ Elektor jeden Freitagmorgen wöchentlich lesen i️ Lesen Sie Elektor lieber gedruckt? Hier erfahren Sie alles über die Elektor Gold-Mitgliedschaft (Print). Wählen Sie die Laufzeit: 12 Monate, 24 Monate169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Sieck, Hartmut: Der Key Account ManagerDer Key Account Manager , Aufgaben, Werkzeuge und Erfolgsfaktoren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20231119, Produktform: Kartoniert, Autoren: Sieck, Hartmut, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 150, Abbildungen: mit ca. 15 Abbildungen, Keyword: Vertrieb; Kundenmanagement; Sales; Verkauf; Außendienst; Handel, Fachschema: Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing~Industrien und Branchen, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 156 Blätter, Länge: 224, Breite: 141, Höhe: 12, Gewicht: 274, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2387660, Vorgänger EAN: 9783800661473 9783800650231, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 137118721,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Howe, Lars: Das Recht der MitgliedschaftDas Recht der Mitgliedschaft , Lars Howe reconsiders the doctrine of membership, placing it against the background of the relativity of legal terms to develop a differentiated and consistent version of it as a subject of transfers and encumbrances. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241231, Titel der Reihe: Studien zum Privatrecht##, Autoren: Howe, Lars, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Themenüberschrift: LAW / Civil Law, Keyword: Abtretung; Gesellschafter; Gesellschaftsanteil; Gesellschaftsrecht; Vertragsübernahme, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 30, Gewicht: 236, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.